Қазақстандағы автолизинг: не білу керек
Сарапшылар бұл құралдың неліктен тиімді екенін түсіндірді.
AutoReport редакциясы
2025 жылдың соңында Қазақстан нарығындағы айтулы оқиға – жеке тұлғаларға арналған автолизинг бағдарламасының пилоттық режимде іске қосылуы болды. Бағдарлама аясында алғашқы көліктерді беру қорытындысы бойынша жобаны толыққанды бастауға кедергі келтіретін жаңа тосқауылдар анықталды. Кейіннен бұл мәселелер ескеріліп, пысықталды және 2000 жылғы 5 шілдедегі «Қаржы лизингі туралы» Заңға өзгерістер ретінде енгізілді. Сонымен қатар, ақылы жолдарды пайдалану бөлігінде сервистерді интеграциялау жұмыстары жүргізіліп жатыр. Заңнамалық өзгерістер күшіне енгеннен кейін, бағдарлама елдегі автопаркті жаңартудың жаңа драйверіне айналып, азаматтарға қолжетімді болады. Автолизингтің тиімділігі неде және бұл құрал туралы не білу керек – бұл туралы Ranking.kz материалында.
Айта кетейік, автокөлік лизингі Қазақстанда көп жылдан бері бар, бірақ ол тек заңды тұлғаларға ғана қолданылатын. Енді көлік сатып алу мүмкіндігін кеңейту мақсатында бүкіл әлемде өте танымал болып табылатын жеке тұлғаларға арналған лизингті іске қосу шаралары қабылдануда. Бұл материалда біз автолизингтің не екенін, оның автонесиеден айырмашылығын және тұтынушыға беретін пайдасын талдаймыз.
Автолизинг – қарапайым тілмен айтқанда
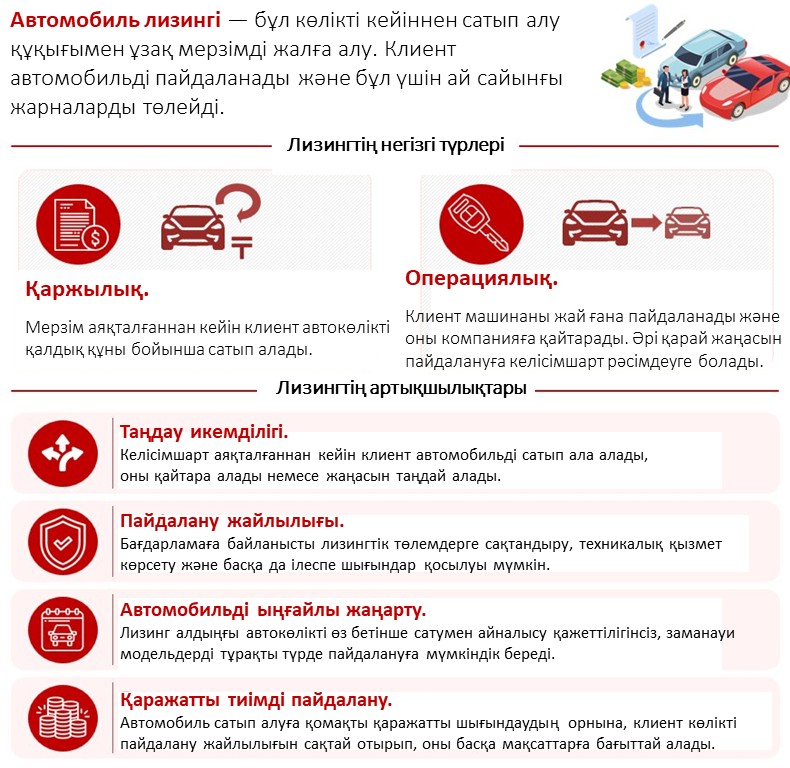
Егер анықтаманы барынша қарапайым етіп түсіндірсек, лизинг – бұл автокөлікті кейіннен сатып алу мүмкіндігімен ұзақ мерзімді жалға алу.
Көлікті несиеге сатып алғанда, адам бірден оның меншік иесі атанады, ал банк тек машинаны сатып алуға ақша береді. Автокөлік қарыз толық өтелгенге дейін несие бойынша кепіл ретінде тұрады.
Лизингте бұл жүйе басқаша жұмыс істейді. Көлікті лизингтік компания сатып алады және шарттың бүкіл мерзімі ішінде оның меншік иесі болып қала береді. Клиент белгіленген төлемдерді тұрақты түрде төлей отырып, көлікті пайдалану құқығына ие болады. Келісімшарт мерзімі аяқталғаннан кейін, ол әдетте көлікті алдын ала белгіленген қалдық құны бойынша сатып ала алады немесе оны лизингтік компанияға қайтарып, басқа көлікке жаңа шарт ресімдей алады.
Дәл осы себепті көптеген елдерде лизинг көлік сатып алу тәсілі ретінде емес, оны пайдаланудың ыңғайлы моделі ретінде қарастырылады.
Лизингтің автонесиеден айырмашылығы неде
Бір қарағанда, екі құрал да ұқсас: клиент көлікті бірден алады, ал ақшасын бөліп төлейді. Бірақ олардың арасындағы айырмашылық іргелі сипатқа ие.
Автонесиелеудегі басты мақсат – автокөлікті меншікке алу. Несие толық өтелгеннен кейін ешқандай қосымша әрекет қажет емес: көлік қазірдің өзінде иесіне тиесілі. Бұл ретте банк алдындағы міндеттемелерді орындаудың бүкіл мерзімі ішінде автокөлік қарызды қамтамасыз ету ретінде кепілде болады.
Лизинг мүлдем басқа сценарийге бағытталған. Оның негізгі идеясы – автокөлік шынымен қажет болған белгілі бір мерзім ішінде оны пайдалану және шарт аяқталғаннан кейін әрі қарай не істеу керектігін таңдау мүмкіндігі. Егер клиент көлікті өзіне қалдырғысы келсе, сатып алу тәртібі лизинг берушімен келісіледі.
Бұған қоса, автокөліктің меншік иесі лизингтік компания болып қала беретіндіктен, клиентке қойылатын талаптар классикалық банктік несиелеуден өзгеше болуы мүмкін. Әлемдік тәжірибеде бұл клиенттің төлем қабілеттілігін бағалауға икемді келуге мүмкіндік береді.
Сонымен қатар, лизинг несиенің әмбебап баламасы емес екенін түсіну маңызды – бұл мақсаттары әртүрлі екі бөлек өнім. Көлікті ұзақ жылдарға сатып алып, оны он жыл немесе одан да көп уақыт мінуді жоспарлап отырған адам үшін классикалық автонесие көбіне үйреншікті әрі түсінікті құрал болып қала береді.
Неліктен лизинг бүкіл әлемде танымал болды
Соңғы онжылдықтарда автолизинг нарығы барлық дамыған елдерде дерлік өсті. Көптеген Еуропа мемлекеттерінде, сондай-ақ Солтүстік Америкада жаңа автокөліктердің айтарлықтай бөлігі дәл лизингтік бағдарламалар арқылы сатып алынады.
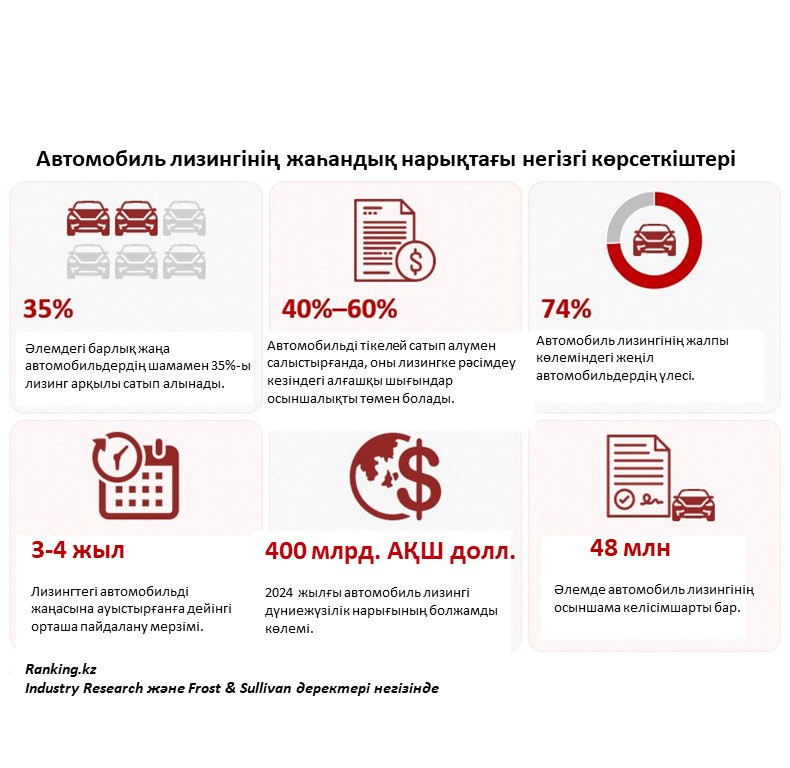
Бүгінгі таңда әлемде жаңа көліктердің шамамен 35%-ы автолизинг арқылы сатып алынады, бұл өнімнің танымалдылығы жоғары екенін көрсетеді. Лизинг көлікке иелік ету міндетінсіз оны пайдалануға мүмкіндік береді, бұл тікелей сатып алумен салыстырғанда бастапқы шығындарды 40–60%-ға азайтады. Лизинг арқылы сатып алынатын көліктердің басым бөлігі – шамамен 74%-ы – жеңіл автомобильдер. Тағы бір маңызды факт: лизингтегі машиналар жиі (әр 3-4 жыл сайын) жаңарып тұрады, бұл нарықтағы сұраныс пен өсімді тұрақты қолдайды.
Халықаралық талдау агенттіктерінің бағалауынша, 2024 жылы әлемдік автолизинг нарығы шамамен 400 миллиард долларға бағаланды, ал қолданыстағы лизинг шарттарының саны 48 миллионнан асады. 2029 жылға қарай нарық 520 миллиард доллардан асып, ал қолданыстағы шарттар саны 56 миллионға дейін артады деп болжануда.
АҚШ мысал ретінде
АҚШ әлемдік автолизинг нарығының шамамен 29%-ын иеленіп, ең ірі ұлттық нарық болып табылады. АҚШ-тағы әрбір үшінші жаңа жеңіл көлік тікелей меншікке емес, лизингке алынады.
Тұтынушылық лизинг шамамен 62% үлеспен басымдыққа ие, ал корпоративтік сегмент 38%-ды құрайды. Автолизинг саласын талдау көрсеткендей, ең көп таралған шарт мерзімдері – 24–36 ай, бұған барлық белсенді келісімшарттардың 70%-дан астамы тиесілі. Дилерлік желілердің жоғары деңгейде енуі, қалдық құнды басқарудың дамыған тәжірибесі және көліктердің жиі жаңаруы нарықтың тұрақты белсенділігін қамтамасыз етеді. Бұдан бөлек, АҚШ-тағы премиум-класс автокөліктерін тіркеудің 55%-дан астамы лизингтік схемаларға тиесілі, бұл елдің автолизинг нарығының көлемі бойынша көшбасшылығын одан әрі нығайта түседі.
Бөлек аймақтар бойынша нарықтағы көшбасшылық келесідей бөлінді:
- Еуропада – Германия және Ұлыбритания;
- Азия-Тынық мұхиты аймағында – Қытай және Жапония.
АҚШ-та лизинг – жаңа көлік сатып алудың ең кең таралған тәсілдерінің бірі. Әдеттегі шарт шамамен 36 айға, жылдық жүріс лимитімен (мысалы, 12–15 мың миль, бұл 19–24 мың шақырымға тең) жасалады.
Клиент бастапқы жарнаны төлейді (кейде ол мүлдем болмайды), содан кейін ай сайын көлікті пайдаланғаны үшін ақы төлеп тұрады. Келісімшарт мерзімі аяқталғаннан кейін оның үш нұсқасы бар:
- Көлікті алдын ала белгіленген қалдық құны бойынша сатып алу;
- Көлікті лизингтік компанияға қайтару;
- Бірден басқа модельге жаңа шарт ресімдеу.
Америкалық модельдің басты артықшылығы – иесі көлікті екінші реттік нарықта сату проблемасымен іс жүзінде бетпе-бет келмейді. Оның нарықтық құнының өзгеруіне байланысты барлық тәуекелдерді лизингтік компания өз мойнына алады. Сондықтан көптеген америкалықтар көлікті қайта сатумен бас қатырмай, әр екі-үш жыл сайын жаңа көлік мініп жүреді.
Еуропа кейсі: автокөлік – белгіленген шығындар ретінде тіркеу
Еуропаның көптеген елдерінде лизинг біртіндеп көлікті қаржыландыру тәсілінен кешенді қызметке айналды.
Мысалы, Германия, Нидерланды және Ұлыбританияда ай сайынғы төлемге тек көлікті пайдалану ғана емес, сонымен қатар сақтандыру, жоспарлы техникалық қызмет көрсету, жолдағы көмек, тіпті кейде шиналарды маусымдық ауыстыру да кіретін шарттар кең таралған.
Клиент іс жүзінде «дайын» (под ключ) көлік алады: оған тек жанармай немесе электр энергиясын төлеу және шарт шарттарын сақтау қалады. Лизинг мерзімі аяқталғаннан кейін көлік компанияға қайтарылады, ал клиент бірден жаңа модельді таңдай алады.
Еуропалық модель көлікке иелік ету шығындарын барынша болжамды етеді. Шығындардың көп бөлігі алдын ала бір айлық төлемге біріктірілген, бұл иесін ірі кездейсоқ шығындардан құтқарады және бюджетті дәл жоспарлауға мүмкіндік береді. Сондықтан лизинг көлікті жүйелі түрде жаңартып отыруды қалайтын және меншік құқығынан гөрі ыңғайлылықты жоғары бағалайтын адамдар арасында өте танымал.
Лизингке деген сұраныстың негізгі себептері
Біріншіден, адамдардың көлікке иелік етуге деген көзқарасының өзі өзгеруде. Тұтынушылардың көбі машинаны ұзақ мерзімді актив емес, сервис немесе қозғалыс құралы ретінде қарастырады. Мұндай трансформация цифрлық сервистерге жазылудан бастап тұрғын үйді жалға алуға дейінгі көптеген басқа салаларда орын алып үлгерді.
Екінші себеп – автокөлік технологияларының жылдам жаңаруы. Қазіргі көліктер технологиялық тұрғыдан күрделеніп жатыр, жаңа қауіпсіздік жүйелері, мультимедиялық шешімдер, электрлі және гибридті модельдер пайда болуда. Көптеген көлік иелері машинаның моральдық тұрғыдан ескіруін күтпей-ақ, оны әр үш-бес жыл сайын ауыстыруды жөн көреді.
Лизинг бұрынғы көлікті әр кез өзі сату әуресінсіз-ақ осындай тұтыну моделін іске асыруға мүмкіндік береді.
Жәнеде, жоғарыда көрсетілгендей, көптеген елдерде лизингтік төлемдерге қосымша сервистер – техникалық қызмет көрсету, сақтандыру, шиналарды маусымдық ауыстыру, жолдағы көмек және басқа да қызметтер кіруі мүмкін. Осының арқасында шығындар болжамды болады, ал көлікті пайдалану процесі әлдеқайда жеңілдейді.
Қазақстанда жеке тұлғаларға арналған лизинг бағдарламасын қайта іске қосу
Жоғарыда айтылғандай, Қазақстанда жеке тұлғалар үшін лизингті енгізудің алғашқы әрекеті пилоттық форматта жүзеге асырылды. Пилоттық кезеңнің қорытындысы бойынша бұл механизм анықталған ерекшеліктер мен практикалық қолдану тәжірибесін ескере отырып, пысықтауға жіберілді. Қазіргі уақытта жағдай оң бағытта дамып жатыр: Сенат 2000 жылғы 5 шілдедегі «Қаржы лизингі туралы» Заңға түзетулерді қарап, мақұлдады.
Ұсынылып отырған өзгерістер нарық мүмкіндіктерін айтарлықтай кеңейтеді және лизингті жеке тұлғалар үшін қолжетімді әрі тартымды етеді.
Түзетулер қабылданған жағдайда, халыққа арналған лизинг нарығы жаңа серпін алады. Бұл ретте, бұрынғы шектеулерді жоюды және жинақталған реттеушілік тәжірибені ескере отырып, жаңа модель анағұрлым тұрақты және сұранысқа ие болады деп күтілуде.
Дамудың қосымша факторы ретінде заңды тұлғалар сегментінде қалыптасып үлгерген лизинг базасын айтуға болады. Бұл нарық елде жақсы танымал және сенімді өсім көрсетіп отыр, бұл модельдің тиімділігін және жолға қойылған қаржылық әрі институционалдық механизмдердің бар екенін дәлелдейді.
Мәселен, соңғы жылдары жалпы бизнеске арналған лизинг нарығы жоғары қарқынмен дамып келеді. 2025 жылдың соңына қарай қаржылық лизинг бойынша лизингтік портфель бір жылда 36%-ға артып, рекордтық 3,4 триллион теңгеге жетті. Соңғы бес жылда портфель көлемі шамамен төрт есе өсті. Операциондық лизинг сегментінде көлем әзірге айтарлықтай төмен, бірақ динамика мұнда да жоғары: 2025 жылдың соңына қарай портфель 28%-ға өсіп, 26 миллиард теңгеге жетті, ал он жыл ішінде алты еседен астам ұлғайды.
Осылайша, заңды тұлғалар сегментіндегі лизингтің тұрақты өсімі елде қажетті нарықтық механизмдердің қалыптасқанын көрсетеді. Бұл лизингті жеке тұлғалар сегментінде әрі қарай дамыту үшін берік негіз және үлкен әлеует жасайды.
Лизинг кімдер үшін тиімді болуы мүмкін
Әлеуетті пайдаланушылар шеңбері кең болғанымен, лизинг бәріне бірдей келе бермейді. Бұл белгілі бір өмірлік сценарийлерге арналған құрал.
Бірінші кезекте, ол көлікті жиі ауыстыратын және салыстырмалы түрде жаңа модельдерді мінгісі келетін адамдар үшін қызықты болуы мүмкін. Көлікті өз бетінше сатып, жаңасын іздеудің орнына, бір шартты аяқтап, келесісін ресімдеу жеткілікті.
Тағы бір ықтимал сценарий – классикалық автонесие алу қиын болуы мүмкін Қазақстанның резиденті емес шетелдіктердің көлікті пайдалануы. Лизингтік компания тарапынан тиісті шарттар болған жағдайда, мұндай құрал пайдаланушылардың осы санаты үшін де көлікке қолжетімділікті кеңейте алады.
Сонымен қатар, көлікті бір рет сатып алып, оны ұзақ жылдар бойы пайдалануды жоспарлайтын сатып алушылар үшін лизингтің артықшылықтары соншалықты айқын болмауы мүмкін.
Қорытынды
Қазақстанда жеке тұлғаларға арналған автолизингтің пайда болуы автонесиелер өз өзектілігін жоғалтады дегенді білдірмейді. Керісінше – нарықта басқа тұтыну стиліне бағытталған қосымша қаржылық құрал пайда болады. Бұл азаматтардың таңдауын кеңейтеді және жалпы автокөліктердің қолжетімділігін арттырады.
Егер автонесие ең алдымен автокөлікті меншікке алуға бағытталса, лизинг көлікті пайдаланудың икемді моделін ұсынады. Кейбір адамдар үшін бұрынғысынша көлікке иелік ету басты орында қалса, басқалары үшін көлікті жүйелі түрде жаңартып отыру, ай сайынғы белгіленген төлемдерді алдын ала түсіну және кейіннен қайта сатумен айналыспау мүмкіндігі маңызды болады.
Бұл модельде мобильділік және өзекті қажеттіліктерді ескере отырып, автопаркті тұрақты жаңарту бірінші орынға шығады. Бұл, әсіресе, дамыған елдердегідей премиум-класс автокөліктері сегментінде қатты байқалуы мүмкін. Сонымен қатар, лизинг автонесие алу мүмкіндігі шектеулі немесе мүлдем қолжетімсіз шетелдіктер үшін көлікке қол жеткізу мүмкіндігін кеңейтеді. Бұл туристер, цифрлық көшпенділер (digital nomads) және елде жұмыс істеп, инвестиция құйып жүрген шетелдік мамандар үшін автопарктің қолжетімділік деңгейін арттырып, нарықты ашық әрі тартымды ете түседі.
Дәл осы себепті дамыған елдердің көпшілігінде автонесиелеу мен лизинг бір-бірімен тікелей бәсекелеспей, қатар өмір сүреді, олар бірін-бірі толықтырып, әртүрлі өмірлік сценарийлер үшін әртүрлі шешімдер ұсынады.